
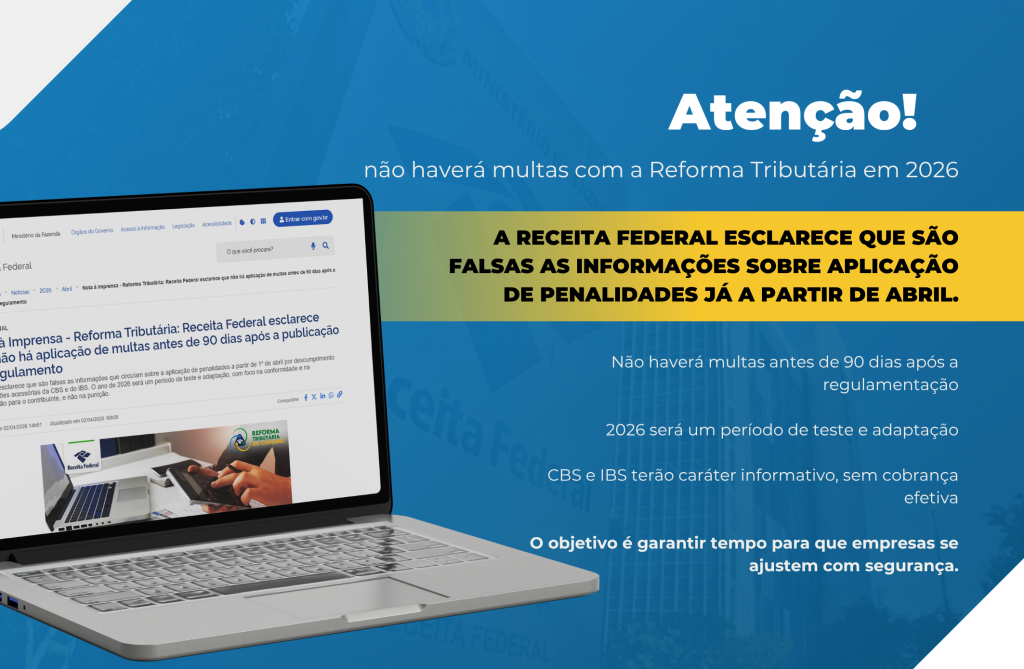
Diferente do que sugerem publicações recentes, a Receita Federal do Brasil (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS), nos termos do Ato Conjunto RFB/CGIBS nº 1/2025, garantem que não haverá aplicação de multas pela falta de registro dos campos da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) nos documentos fiscais até o primeiro dia do quarto mês após a publicação dos regulamentos comuns.
Na prática, como a regulamentação detalhada ainda está em fase de finalização, o prazo para eventuais penalidades sequer começou a ser contado. O objetivo do governo é oferecer previsibilidade e tempo hábil para que as empresas ajustem seus sistemas de emissão de notas e escrituração.
O modelo “Teste e Aprenda” de 2026
De acordo com as diretrizes estabelecidas pela Receita Federal e pelo CGIBS, o ano de 2026 funcionará como uma fase experimental. A apuração da CBS e do IBS terá caráter meramente informativo. Isso significa que:
- Os novos tributos serão declarados, mas não terão efeitos financeiros imediatos de cobrança (visto que as alíquotas iniciais de 0,1% e 0,9% serão compensadas com a redução do PIS/Cofins);
- O foco será o “período de convivência”, permitindo que o fisco e o setor privado validem os novos modelos digitais.
Simplificação e Unificação de Obrigações
A ampliação da reforma prevê que a CBS (federal) e o IBS (estadual/municipal) compartilhem as mesmas regras e obrigações acessórias. O objetivo é reduzir o “Custo Brasil”, evitando que o contribuinte precise preencher múltiplos formulários para diferentes esferas de governo.
Combate à Desinformação
O Governo Federal orienta que cidadãos e profissionais de contabilidade ignorem conteúdos alarmistas e consultem o portal oficial da Reforma Tributária.
Destaques do Ato Conjunto RFB/CGIBS nº 1/2025:
Art. 3º: Isenção de penalidades pela falta de registro do IBS/CBS nos documentos fiscais até o prazo regulamentar.
Dispensa de Recolhimento: Garantia de que o requisito para a dispensa do recolhimento será considerado atendido durante a transição, conforme a Lei Complementar nº 214/2025.
Caráter Informativo: A apuração em 2026 não gera efeitos tributários financeiros, desde que as obrigações acessórias sejam cumpridas dentro do modelo de simplificação proposto.
Consulte aqui o Ato Conjunto RFB/CGIBS nº 1/2025
Fonte da notícia: Site Receita Federal.Gov